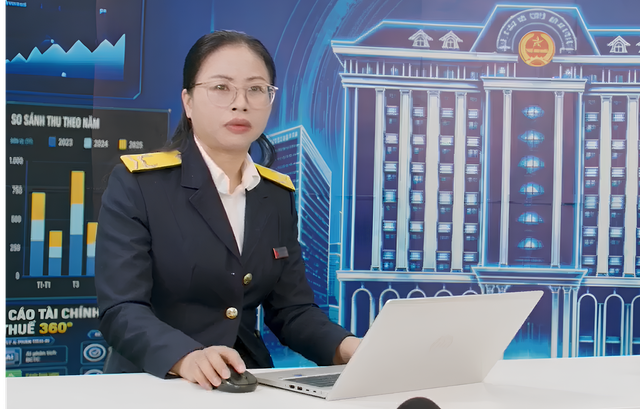
Bà Nguyễn Thị Ngọc Thu, Chuyên viên chính Ban Quản lý tuân thủ và hỗ trợ người nộp thuế (Cục Thuế)
Sáng 16/11, Cục Thuế tổ chức buổi livestream hỗ trợ người nộp thuế với chủ đề "Những hành vi vi phạm thuế doanh nghiệp cần phòng tránh".
Tại chương trình, một doanh nghiệp thắc mắc: “Hệ thống thuế gặp sự cố đúng ngày cuối cùng khiến doanh nghiệp không gửi được hồ sơ thì phải làm thế nào?”
Giải đáp thắc mắc trên, bà Nguyễn Thị Ngọc Thu, Chuyên viên chính Ban Quản lý tuân thủ và hỗ trợ người nộp thuế (Cục Thuế) nhấn mạnh, đối với trường hợp này, khi hệ thống thuế của cơ quan thuế gặp sự cố, doanh nghiệp cần lưu lại bằng chứng về quá trình thao tác cũng như thông báo chính thức về sự cố.
Theo quy định, nếu hệ thống thông tin của cơ quan thuế gặp sự cố vào ngày cuối cùng của thời hạn nộp hồ sơ, khiến người nộp thuế không thể gửi hồ sơ khai thuế, doanh nghiệp được phép nộp bù vào ngày làm việc tiếp theo ngay sau khi hệ thống thông tin của cơ quan thuế được khắc phục.
“Việc nộp hồ sơ trong trường hợp này không bị xử phạt vi phạm hành chính về hành vi nộp chậm”, bà Thu nói.
Đại diện Cục Thuế nhấn mạnh doanh nghiệp cần lưu ý đến thời hạn nộp thuế. Việc nộp thuế chậm cũng là một trong những yếu tố để cơ quan thuế đánh giá mức độ tuân thủ của người nộp thuế.
Nếu tình trạng nộp chậm diễn ra thường xuyên, doanh nghiệp có thể bị đánh giá bất lợi khi xếp hạng tuân thủ và được áp dụng các biện pháp quản lý thuế phù hợp.
Đối với doanh nghiệp, việc nộp thuế chậm còn dẫn đến phát sinh tiền chậm nộp. Khoản tiền này được xác định theo quy định đối với số thuế thực tế phải nộp chậm.
Trường hợp doanh nghiệp đã nộp đúng hạn nhưng dữ liệu của cơ quan thuế cập nhật chậm hoặc bị hạch toán nhầm, người nộp thuế cần đối chiếu chứng từ và đề nghị tra soát, điều chỉnh theo quy định.
Để phòng ngừa rủi ro trong việc nộp thuế, cơ quan thuế khuyến nghị doanh nghiệp thiết lập cơ chế kiểm soát trên hai nội dung.
Thứ nhất, đối với hồ sơ kê khai, doanh nghiệp phải bảo đảm việc nộp hồ sơ thành công và nhận được thông báo của cơ quan thuế với trạng thái chấp nhận. Đối với nghĩa vụ nộp thuế, nếu phát sinh, doanh nghiệp phải bảo đảm thực hiện đúng hạn, phù hợp với nghĩa vụ kê khai.
Đồng thời, người nộp thuế cần tra soát chứng từ nộp thuế vào ngân sách nhà nước và kiểm tra trạng thái nghĩa vụ thuế sau mỗi lần nộp.
Thứ hai, đối với doanh nghiệp quy mô lớn, cơ quan thuế khuyến nghị phân tách vai trò người lập, người duyệt và người đối chiếu để thiết lập cơ chế kiểm soát chéo, qua đó phát hiện sai sót kịp thời trước khi hồ sơ khai thuế được gửi đến cơ quan thuế.
Khi doanh nghiệp tự phát hiện sai sót với hồ sơ thuế, bà Thu cho biết trong vai trò quản trị, doanh nghiệp cần xây dựng kế hoạch chủ động rà soát thường xuyên và tự kê khai bổ sung hồ sơ theo quy định.
Trên cơ sở thực hiện nghĩa vụ kê khai bổ sung, người nộp thuế cần chủ động nộp thuế nếu phát sinh nghĩa vụ và lưu trữ hồ sơ giải trình khi được yêu cầu.
Tùy từng trường hợp cụ thể, việc phát hiện sai sót và khai bổ sung có thể dẫn đến tăng số thuế phải nộp hoặc chỉ làm giảm số thuế được khấu trừ. Mỗi trường hợp sẽ có quy định tương ứng.
Việc chủ động phát hiện và điều chỉnh sai sót kịp thời cũng giúp giảm thiểu những vấn đề phát sinh sau này, chẳng hạn giảm tiền chậm nộp nếu có ảnh hưởng đến số thuế phải nộp. Đồng thời, doanh nghiệp có thể kịp thời xử lý các tranh chấp phát sinh nếu việc điều chỉnh liên quan đến hành vi cố ý của người bán mà người mua không biết.
Đó là những việc doanh nghiệp cần chủ động thực hiện khi phát hiện sai sót trong hồ sơ khai thuế.