Chuyên gia chỉ ra những tiêu chí quan trọng khi lựa chọn bất động sản để nhà đầu tư không bị “dính” thiệt hại.
Pháp lý không rõ ràng, vị trí đẹp cũng thành rủi ro
Theo chuyên gia Nguyễn Văn Đỉnh, pháp lý là yếu tố đầu tiên cần xem xét trước khi quyết định mua đầu tư bất động sản. Một dự án có vị trí đẹp, thiết kế hấp dẫn nhưng chưa hoàn thiện hồ sơ pháp lý thì vẫn tiềm ẩn rủi ro lớn.
“Thực tế, không ít sản phẩm bất động sản được giới thiệu với những lời quảng cáo hấp dẫn nhưng người mua có thể gặp khó khăn khi xác định quyền sở hữu, thời hạn sử dụng đất hoặc điều kiện chuyển nhượng.
Ví dụ, với căn hộ du lịch (condotel), nhà đầu tư cần kiểm tra mục đích sử dụng đất, thời hạn sử dụng, điều kiện cấp giấy chứng nhận và quyền sở hữu theo quy định. Đối với shophouse, cần làm rõ quyền sử dụng đất, thời hạn sở hữu, giấy phép xây dựng và điều kiện kinh doanh”, ông Đỉnh nói.
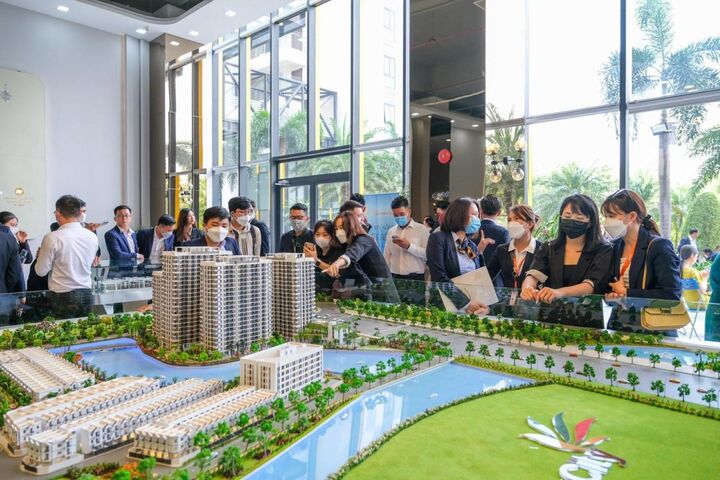
Những dự án bất động sản có vị trí đẹp luôn thu hút nhà đầu tư. (Ảnh minh họa).
Theo ông Đỉnh, bất động sản không còn dễ kiếm lời từ những thương vụ mua nhanh, bán nhanh. Có một thời, chỉ cần nghe thông tin một tuyến đường sắp mở, một khu đô thị chuẩn bị triển khai hay một dự án nghỉ dưỡng được quảng bá với cam kết lợi nhuận hấp dẫn, nhiều nhà đầu tư đã sẵn sàng xuống tiền với kỳ vọng giá bất động sản tăng nhanh.
Nhưng cuộc chơi đang thay đổi. Khi thị trường bước vào giai đoạn thanh lọc, những tài sản chỉ được định giá bằng kỳ vọng ngày càng khó tìm người mua. Ngược lại, bất động sản có pháp lý rõ ràng, gắn với nhu cầu thực và tạo ra dòng tiền đang được chú ý nhiều hơn.
Ông Đỉnh tư vấn, nhà đầu tư không nên chỉ dựa vào thông tin quảng cáo hoặc cam kết từ môi giới mà cần trực tiếp kiểm tra hồ sơ dự án, các văn bản pháp lý liên quan, thậm chí thuê đơn vị chuyên môn thẩm định. Bởi một bất động sản có thể có vị trí đắc địa, tiềm năng tăng giá lớn trên quảng cáo, nhưng nếu pháp lý không hoàn chỉnh, khả năng chuyển nhượng và khai thác đều có thể bị ảnh hưởng.
Đừng mua lời hứa về lợi nhuận
Cũng theo ông Đỉnh, nhà đầu tư đừng mua lời hứa lợi nhuận mà hãy nhìn vào dòng tiền thật. Bởi sau pháp lý, khả năng tạo dòng tiền là yếu tố quan trọng quyết định hiệu quả đầu tư.
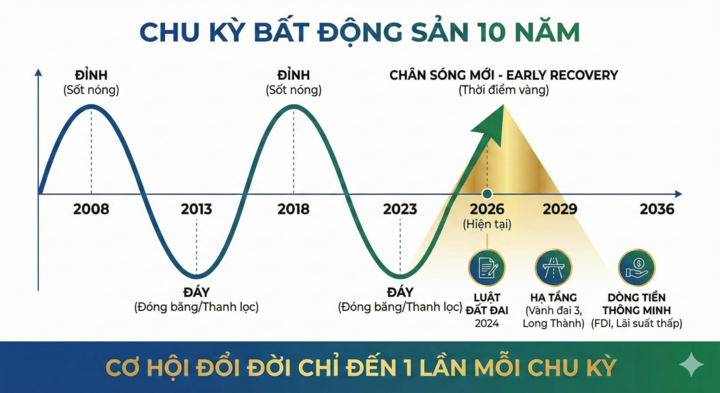
Theo chu kỳ bất động sản 10 năm, năm 2026 được coi là thời điểm vàng để phát triển. (Nguồn: Batdongsan.com).
“Thị trường từng chứng kiến nhiều dự án nghỉ dưỡng đưa ra cam kết lợi nhuận 8-10%/năm để thu hút khách hàng. Tuy nhiên, khi hoạt động khai thác không đạt kỳ vọng, những cam kết này có thể trở thành áp lực tài chính đối với cả chủ đầu tư và người mua”, ông Đỉnh dẫn chứng.
Ông Nguyễn Văn Đỉnh nhấn mạnh, thay vì dựa vào mức lợi nhuận được quảng cáo, nhà đầu tư cần đánh giá khả năng khai thác thực tế của từng sản phẩm.
Với bất động sản nghỉ dưỡng, cần xem xét công suất phòng, lượng khách du lịch, mức chi tiêu và tính mùa vụ của hoạt động du lịch. Đối với shophouse, những yếu tố cần quan tâm là mật độ dân cư, lưu lượng khách qua lại, sức mua và khả năng duy trì hoạt động kinh doanh. Đặc biệt, nhà đầu tư phải tính đầy đủ chi phí vận hành, bảo trì, quản lý, thuế và thời gian trống cho thuê để xác định lợi suất thực tế.
Một căn shophouse nằm trong khu đô thị đẹp nhưng thiếu cư dân, ít người qua lại sẽ khó tạo ra doanh thu ổn định. Tương tự, căn hộ nghỉ dưỡng có vị trí ven biển nhưng công suất phòng thấp, phụ thuộc vào một vài mùa du lịch cũng khó bảo đảm dòng tiền như kỳ vọng.
Vì vậy, theo ông Đỉnh: “ Bất động sản có khả năng tạo dòng tiền ổn định sẽ có lợi thế hơn những tài sản chỉ dựa vào kỳ vọng tăng giá trong tương lai ”.
Bất động sản có khả năng tạo dòng tiền ổn định sẽ có lợi thế hơn những tài sản chỉ dựa vào kỳ vọng tăng giá trong tương lai.Ông Nguyễn Văn Đỉnh
Hạ tầng tạo giá trị, dân cư tạo sức sống
Nếu pháp lý quyết định mức độ an toàn, dòng tiền phản ánh khả năng khai thác thì hạ tầng và dân cư là những yếu tố quan trọng quyết định sức sống của một khu vực bất động sản.
Chuyên gia kinh tế, TS. Bùi Ngọc Sơn cho rằng không phải cứ nằm ven biển hoặc gần một dự án hạ tầng là bất động sản sẽ tăng giá. Giá trị tài sản còn phụ thuộc vào khả năng kết nối giao thông, mức độ hoàn thiện tiện ích, quy hoạch đô thị và nhu cầu thực tế của cư dân. Ngược lại, những dự án nằm xa trung tâm, hạ tầng chưa hoàn thiện, thiếu dân cư và tiện ích có thể gặp khó khăn trong việc cho thuê hoặc chuyển nhượng, ngay cả khi giá bán ban đầu thấp.
“Một khu vực có đường sá rộng rãi, quy hoạch hiện đại nhưng chưa hình thành cộng đồng dân cư và hoạt động kinh tế thực chất cũng khó tạo ra dòng tiền ổn định. Bởi hạ tầng có thể mở ra tiềm năng phát triển, nhưng chính cư dân, hoạt động thương mại và nhu cầu sử dụng thực mới tạo nên sức sống cho bất động sản.
Do đó, nhà đầu tư cần đánh giá đồng thời khả năng kết nối và tốc độ hình thành cộng đồng dân cư, thay vì chỉ nhìn vào bản đồ quy hoạch hay những công trình đang được triển khai”, TS Bùi Ngọc Sơn nói.
Bất động sản giá trị thực lên ngôi
Theo TS. Bùi Ngọc Sơn, thị trường bất động sản đang có xu hướng phân hóa giữa những tài sản có khả năng khai thác thực tế và những sản phẩm chủ yếu được định giá dựa trên kỳ vọng tăng giá.
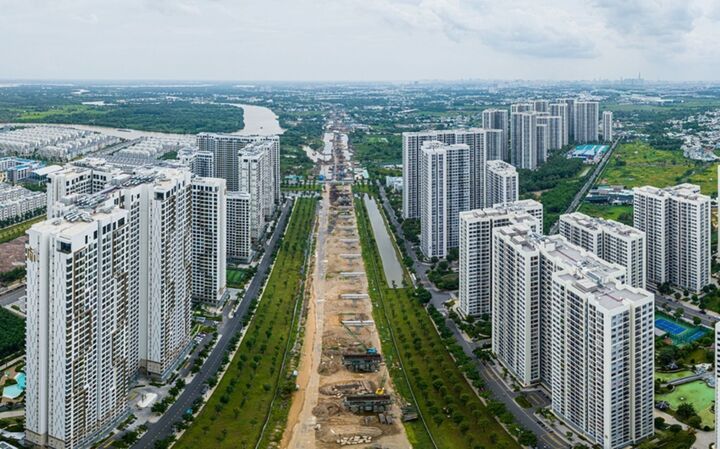
Những dự án có hạ tầng tốt luôn tạo điểm nhấn và thu hút người mua. (Ảnh minh hoạ).
“Khi chi phí vốn tăng, nhà đầu tư sử dụng đòn bẩy tài chính phải đối mặt với áp lực trả lãi và duy trì dòng tiền. Lãi suất thả nổi tại một số khoản vay có thể lên 12-14%/năm, thậm chí 16%/năm, khiến những tài sản chưa thể khai thác hoặc phụ thuộc hoàn toàn vào khả năng tăng giá trở nên rủi ro hơn.
Vì vậy, thay vì tập trung vào các thương vụ ngắn hạn, dòng vốn có xu hướng tìm đến những sản phẩm có pháp lý rõ ràng, vị trí phù hợp, nhu cầu sử dụng thực và khả năng khai thác ổn định. Tất nhiên, việc lựa chọn vẫn cần căn cứ vào chất lượng dự án, sức mua và khả năng thanh khoản, thay vì chỉ dựa vào kỳ vọng sinh lời”, TS. Sơn nói.
Ngoài ra, việc lựa chọn bất động sản còn phụ thuộc vào quy mô vốn và khả năng chịu rủi ro của nhà đầu tư. Với nguồn vốn dưới 10 tỷ đồng, căn hộ hoặc đất nền tại những khu vực ngoài trung tâm, có hạ tầng và nhu cầu ở thực có thể là phương án đáng cân nhắc.
Với nguồn vốn lớn hơn, nhà phố liền kề và shophouse tại các đô thị vệ tinh hoặc thành phố du lịch cũng có thể được xem xét nếu đáp ứng điều kiện pháp lý và khả năng khai thác.
Tuy nhiên, nhà đầu tư cần tính toán khả năng trả nợ, duy trì nguồn tiền dự phòng và thời gian nắm giữ tài sản. Việc sử dụng đòn bẩy quá lớn trong khi bất động sản chưa tạo ra dòng tiền có thể khiến áp lực tài chính gia tăng nếu thanh khoản thị trường suy yếu.