Ngày 5/10 vừa qua, Xu - Một người đàn ông sống ở thành phố Hiếu Cảm, tỉnh Hồ Bắc, Trung Quốc, đã mang tiền mặt ra cây ATM gần nhà để chuyển tiền vào tài khoản của chính mình. Theo lời Xu, anh đến cây ATM của Ngân hàng Công thương Trung Quốc (ICBC) để chuyển 20.000 NDT (khoảng 77,4 triệu đồng) vào tài khoản ngân hàng đăng ký của chính mình.
Do không nhận được tin nhắn thông báo tiền vào tài khoản ngay sau đó, Xu cho rằng hệ thống có thể đang xử lý chậm và trở về nhà. Tuy nhiên, gần 1 ngày sau, Xu vẫn không thấy tiền vào tài khoản.
Điều khiến người đàn ông này bối rối là tên của người nhận chỉ khác tên anh ở phần tên đệm. Khi xác nhận thông tin người nhận trên màn hình ATM, hệ thống chỉ hiển thị một phần tên, khiến anh tưởng rằng đó chính là tài khoản của mình. Ban đầu, Xu nghi ngờ bản thân nhập sai số tài khoản nên quay lại cây ATM và thử chuyển thêm 1 NDT (khoảng 3.900 đồng). Kết quả, khoản tiền nhỏ này vẫn được chuyển đến tài khoản của người lạ.
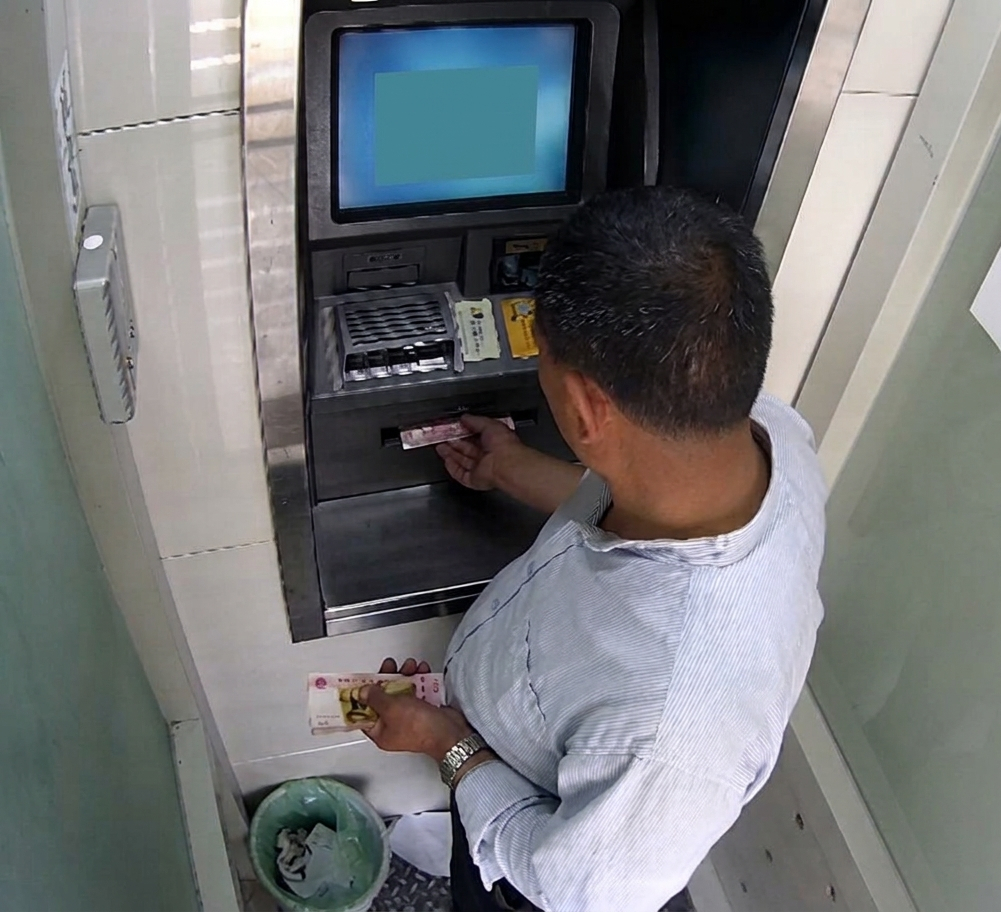
Ảnh minh họa
Chưa yên tâm, anh tiếp tục đến hai cây ATM khác của cùng ngân hàng, mỗi nơi thực hiện một giao dịch thử trị giá 1 NDT (khoảng 3.900 đồng). Cả hai lần, tiền đều đi vào tài khoản của người khác. Việc sự cố lặp lại tại nhiều máy ATM khiến anh có cơ sở để nghi ngờ vấn đề không đơn thuần nằm ở một lần thao tác nhầm.
Xu mang thẻ đến chi nhánh ngân hàng để xin trích xuất chứng từ giao dịch và nhờ ngân hàng liên hệ người nhận tiền. Tuy nhiên, theo lời anh, nhân viên thông báo không có thẩm quyền trực tiếp giải quyết yêu cầu này. Anh sau đó trình báo cảnh sát, đồng thời tìm cách kết nối với người nhận thông qua WeChat, với hy vọng có thể giải quyết sự việc mà không phải mất quá nhiều thời gian.
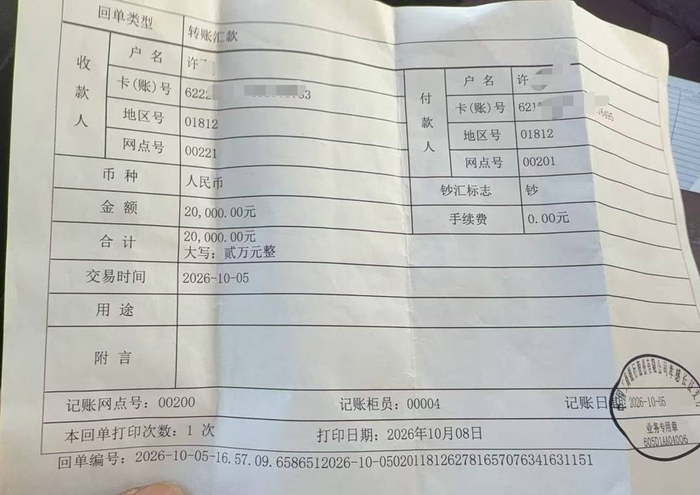
Biên lai giao dịch của Xu do ngân hàng cung cấp
Xu cho biết anh chủ động đề nghị đối phương giữ lại 2.000 NDT (khoảng 7,74 triệu đồng) như khoản bù đắp cho thời gian và công sức xử lý sự cố, miễn là hoàn trả số tiền còn lại. Tuy nhiên, quá trình trao đổi không diễn ra thuận lợi. Người nhận lúc nói chưa nhận được tiền, lúc phủ nhận việc sở hữu thẻ ngân hàng liên quan, thậm chí cho rằng khoản tiền có thể đã bị đơn vị cho vay trực tuyến tự động khấu trừ. Cuộc trao đổi cuối cùng trở nên căng thẳng khi người này chửi mắng, cho rằng Xu đang tìm cách lừa đảo mình.
Ngày 13/10, ngân hàng ICBC đã vào cuộc. Theo Xu, ngân hàng liên hệ được với người nhận và người này thừa nhận đã nhận 20.000 NDT (khoảng 77,4 triệu đồng). Tuy nhiên, đối phương yêu cầu Xu tự làm việc trực tiếp với mình, đồng thời nhiều lần viện lý do bận công việc, chưa thể xử lý việc hoàn trả.
Xu cũng tìm đến luật sư để hỏi về phương án giải quyết. Anh được tư vấn rằng nếu người nhận kiên quyết từ chối trả lại tiền, anh có thể phải khởi kiện để bảo vệ quyền lợi của mình. Trước nguy cơ vụ việc kéo dài, Xu một lần nữa chấp nhận để đối phương khấu trừ một khoản gọi là phí tổn thất thời gian.
Đến ngày 14/10, người nhận chuyển trả cho Xu 18.000 NDT (khoảng 69,66 triệu đồng), đồng nghĩa giữ lại 2.000 NDT (khoảng 7,74 triệu đồng) theo thỏa thuận giữa hai bên. Sau nhiều ngày tìm cách giải quyết, Xu cuối cùng lấy lại được phần lớn số tiền đã chuyển nhầm, nhưng vẫn mất một khoản đáng kể dù ban đầu chỉ muốn chuyển tiền vào tài khoản của chính mình.
Ngày 19/10, ngân hàng ICBC thông báo với truyền thông rằng vụ việc đã được 2 bên tự thỏa thuận và giải quyết mà không cần nhờ đến sự hỗ trợ của cơ quan chức năng.
Vụ việc cho thấy ngay cả khi chủ tài khoản có ý định chuyển tiền cho chính mình, việc xác nhận thông tin người nhận không đầy đủ vẫn có thể dẫn đến hậu quả tài chính khó lường. Khi giao dịch qua ATM hoặc ứng dụng ngân hàng, người dùng cần kiểm tra kỹ tên, số tài khoản và thông tin xác nhận trước khi hoàn tất. Với các số điện thoại đã qua sử dụng hoặc mới được cấp lại, việc rà soát những liên kết ngân hàng tồn tại từ trước cũng là bước cần thiết để hạn chế rủi ro.
(Nguồn: Sina)