Nộp thuế qua điện thoại, không cần đến cơ quan thuế
Chỉ còn ít ngày trước thời hạn nộp thuế sử dụng đất phi nông nghiệp năm 2026, người sử dụng đất cần rà soát nghĩa vụ thuế, đặc biệt trong trường hợp sở hữu căn hộ chung cư, mới nhận chuyển nhượng bất động sản hoặc chưa từng nhận được thông báo thuế.
Theo hướng dẫn của Thuế TP. Hà Nội, người dân có thể sử dụng ứng dụng eTax Mobile để tra cứu nghĩa vụ và nộp thuế sử dụng đất phi nông nghiệp trực tuyến. Sau khi đăng nhập, người nộp thuế tra cứu thông tin nghĩa vụ thuế, lựa chọn đúng khoản thuế cần thanh toán, kiểm tra số tiền phải nộp cùng thông tin thửa đất hoặc căn hộ rồi thực hiện giao dịch theo hướng dẫn.
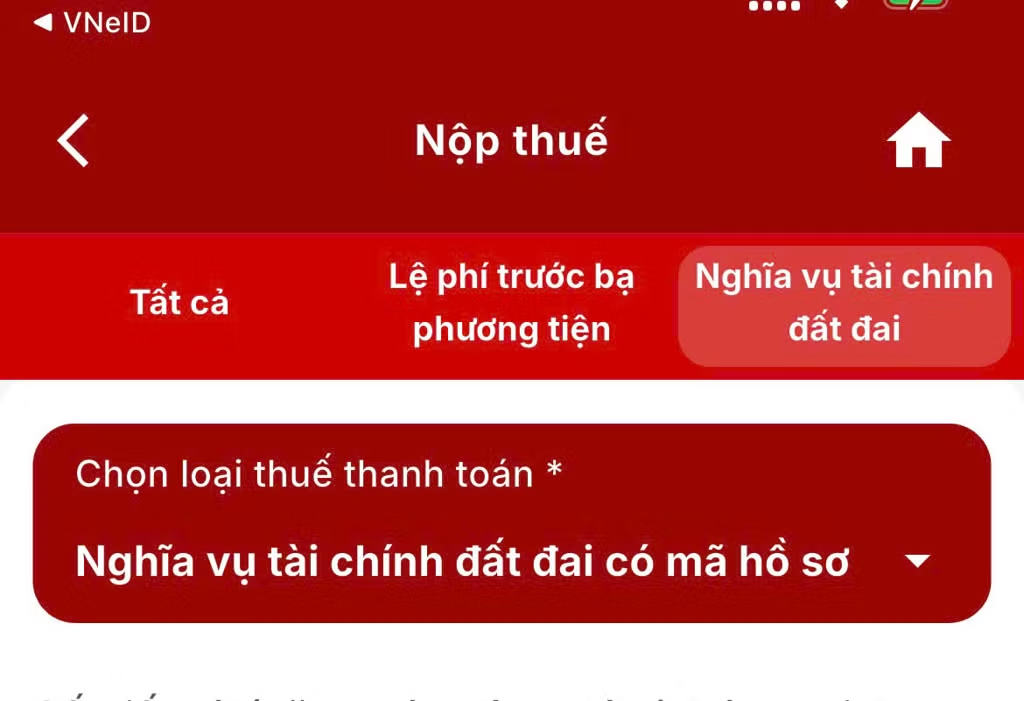
Người dân có thể sử dụng ứng dụng eTax Mobile để tra cứu nghĩa vụ và nộp thuế sử dụng đất phi nông nghiệp. Ảnh màn hình
Khi có vướng mắc về số thuế phải nộp, người dân có thể sử dụng chức năng "Gửi phản hồi" trên ứng dụng eTax Mobile hoặc liên hệ cơ quan thuế, đơn vị ủy nhiệm thu của phường, xã để được hỗ trợ, hướng dẫn giải quyết kịp thời.
Thuế TP. Hà Nội khuyến nghị chủ sở hữu nhà mặt đất, căn hộ chung cư chủ động kiểm tra thông tin thửa đất, căn hộ, người nộp thuế và số tiền còn phải nộp; lưu giữ hồ sơ, chứng từ liên quan...
Chủ căn hộ chung cư cũng thuộc diện nộp thuế
Một điểm người dân cần lưu ý là đất xây dựng nhà chung cư cũng thuộc đối tượng chịu thuế sử dụng đất phi nông nghiệp. Với căn hộ chung cư, diện tích đất tính thuế được xác định thông qua hệ số phân bổ nhân với diện tích nhà của từng chủ sở hữu; thuế suất áp dụng là 0,03%.
Căn cứ tính thuế gồm diện tích đất tính thuế, giá của 1 m² đất tính thuế và thuế suất. Đối với đất ở thông thường, thuế suất được áp dụng theo biểu thuế lũy tiến từng phần: 0,03% đối với diện tích trong hạn mức; 0,07% đối với phần diện tích vượt không quá ba lần hạn mức; 0,15% đối với phần diện tích vượt trên ba lần hạn mức.
Đối với nhà chung cư, phần diện tích đất xây dựng được phân bổ cho từng căn hộ để xác định nghĩa vụ thuế của chủ sở hữu. Ảnh minh hoạ.
Người chỉ thuê căn hộ để ở không phải là người nộp thuế trong trường hợp này; nghĩa vụ thuộc về chủ sở hữu căn hộ. Nếu chưa từng kê khai, chưa nộp thuế hoặc không nhận được thông báo, chủ căn hộ nên chủ động liên hệ cơ quan thuế nơi có căn hộ để kiểm tra và cập nhật thông tin.
Đối với người đã chuyển nhượng nhà, đất nhưng vẫn nhận được thông báo thuế, cần rà soát hợp đồng chuyển nhượng, hồ sơ đăng ký biến động và chứng từ đã nộp. Nếu thông tin người nộp thuế chưa được cập nhật hoặc còn khoản phải nộp chưa rõ, cần đề nghị cơ quan thuế kiểm tra, đối chiếu với hồ sơ đất đai để xác định đúng nghĩa vụ theo thời gian sử dụng đất.
Đối với hộ gia đình, cá nhân có số thuế phải nộp hằng năm từ 50.000 đồng trở xuống trên cùng địa bàn TP. Hà Nội, người nộp thuế không phải nộp hồ sơ miễn thuế nhưng vẫn phải kê khai để cơ quan thuế có căn cứ xác định số thuế phải nộp.