CTCP Đầu tư Hải Phát (Hải Phát, HOSE: HPX) ghi nhận doanh thu thuần hợp nhất quý III/2026 đạt gần 12 tỷ đồng, giảm 91% so với cùng kỳ năm trước. Trong đó, doanh thu chuyển nhượng bất động sản chỉ đạt 8,5 tỷ đồng, giảm sâu 93%.
Doanh thu sụt giảm khiến lợi nhuận gộp còn khoảng 1,3 tỷ đồng, thấp hơn đáng kể so với mức 74 tỷ đồng cùng kỳ năm 2025. Trong khi đó, chi phí bán hàng và quản lý doanh nghiệp lại tăng lên gần 18 tỷ đồng, vượt xa lợi nhuận gộp tạo ra trong kỳ.
Ở chiều ngược lại, doanh thu tài chính tăng lên 71 tỷ đồng, gấp hơn 5 lần cùng kỳ. Động lực chính đến từ khoản lãi chuyển nhượng vốn góp gần 52 tỷ đồng; phần còn lại chủ yếu là lãi tiền gửi và cho vay đạt 19 tỷ đồng.
Cuối tháng 9/2026, HĐQT Hải Phát có nghị quyết chuyển nhượng toàn bộ vốn góp tại Địa ốc Heritage Việt Nam. Đến ngày 13/10, chủ sở hữu doanh nghiệp này được chuyển sang cá nhân ông Trần Việt Sơn.
Chi phí tài chính trong quý tăng lên 43 tỷ đồng, dù chi phí lãi vay giảm từ 40 tỷ đồng xuống 28 tỷ đồng. Ngoài ra, doanh nghiệp ghi nhận 1 tỷ đồng lợi nhuận khác, cải thiện so với khoản lỗ gần 24 tỷ đồng cùng kỳ năm trước.
Nhờ nguồn thu tài chính và mức nền so sánh thấp từ khoản lỗ khác trong năm trước, Hải Phát đạt 12 tỷ đồng lợi nhuận trước thuế và 7,7 tỷ đồng lợi nhuận sau thuế trong quý III/2026, lần lượt tăng 21,5% và 36,2%.
Lũy kế 9 tháng đầu năm 2026, Hải Phát đạt 669 tỷ đồng doanh thu thuần, giảm 6,3% so với cùng kỳ; lợi nhuận gộp giảm 30% còn 189 tỷ đồng. Doanh thu tài chính tăng gần 148% lên 109 tỷ đồng, trong khi chi phí lãi vay giảm 28% còn 101 tỷ đồng.
Tuy nhiên, doanh nghiệp ghi nhận khoản lỗ gần 22 tỷ đồng từ công ty liên kết. Kết quả, lợi nhuận trước thuế đạt 84 tỷ đồng, giảm 3,6%; lợi nhuận sau thuế đạt 57 tỷ đồng, tăng nhẹ 2,2% so với 9 tháng năm 2025.
Với kế hoạch năm 2026 đặt mục tiêu doanh thu 1.999 tỷ đồng và lợi nhuận sau thuế 250 tỷ đồng, Hải Phát mới thực hiện được khoảng 33,5% chỉ tiêu doanh thu và 23% mục tiêu lợi nhuận sau 3 quý.
Tại ngày 30/9/2026, tổng tài sản của Hải Phát đạt khoảng 8.282 tỷ đồng, giảm nhẹ so với đầu năm. Hàng tồn kho tăng 13% lên 2.724 tỷ đồng, tương đương 33% tổng tài sản; phần lớn là chi phí sản xuất, kinh doanh dở dang.
Các khoản phải thu ngắn hạn đạt 2.530 tỷ đồng, trong đó trả trước cho người bán lên tới 1.420 tỷ đồng. Những khoản mục này cùng tồn kho chiếm tỷ trọng lớn trong cơ cấu tài sản.
Đáng chú ý, Hải Phát đang nắm giữ 21,2 triệu cổ phiếu của CTCP Tư vấn - Thương mại - Dịch vụ Địa ốc Hoàng Quân (HQC) sau thương vụ hoán đổi 212 tỷ đồng nợ lấy cổ phiếu, với giá hoán đổi 10.000 đồng/cổ phiếu.
Tại cuối tháng 9/2026, khoản đầu tư này có giá gốc 56,2 tỷ đồng, giá trị hợp lý 39,2 tỷ đồng và đã được trích lập dự phòng gần 17 tỷ đồng. Số cổ phiếu này bị hạn chế chuyển nhượng trong một năm kể từ ngày 31/3/2026.
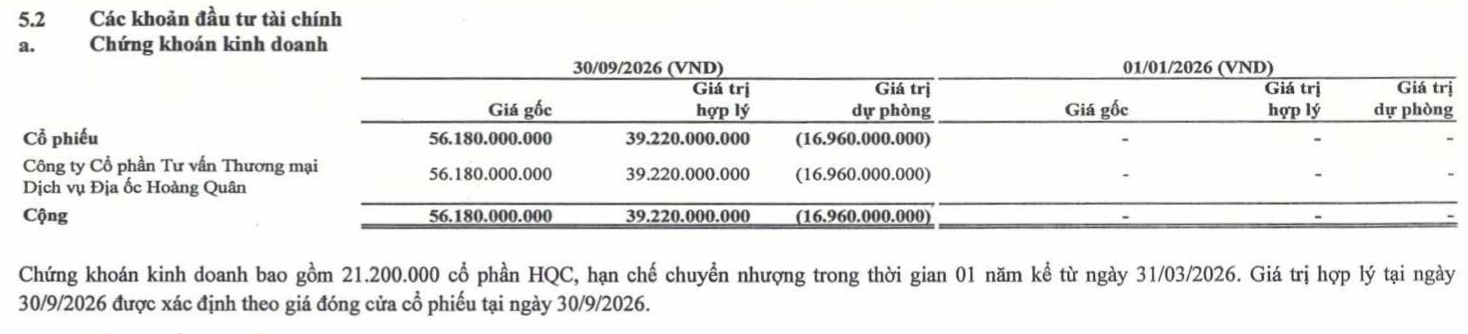
Hải Phát đang nắm giữ 21,2 triệu cổ phiếu của Địa ốc Hoàng Quân (Ảnh: BCTC).
Ngoài ra, Hải Phát đã đưa CTCP HP An Phát vào diện công ty con từ tháng 6/2026. Thông qua chuỗi sở hữu, doanh nghiệp cũng hợp nhất Greenland, đơn vị liên quan dự án khu phía Bắc thuộc Khu đô thị số 19 tại Bắc Ninh, có quy mô khoảng 13,2 ha với 327 căn liền kề.
Đáng chú ý, lượng tiền và tương đương tiền giảm từ 312 tỷ đồng đầu năm xuống còn 115 tỷ đồng. Cùng chiều giảm, nợ phải trả của Hải Phát tại cuối quý III/2026 giảm 8% xuống 4.527 tỷ đồng, tổng dư nợ vay còn khoảng 1.641 tỷ đồng, giảm gần 96 tỷ đồng so với đầu năm.
Cơ cấu vay có sự thay đổi khi Hải Phát đã tất toán 500 tỷ đồng dư nợ trái phiếu, nhưng các khoản vay ngân hàng và vay từ tổ chức, doanh nghiệp tăng lên. Dư nợ vay ngân hàng đạt khoảng 858 tỷ đồng, còn vay từ tổ chức và doanh nghiệp ở mức 479 tỷ đồng.
Bên cạnh đó, doanh nghiệp vẫn phát sinh hoạt động cho vay trong kỳ. Đến cuối tháng 9/2026, tổng các khoản cho vay và lãi phải thu vào khoảng 366 tỷ đồng; riêng khoản cho Đảo Ngọc Xanh Kỳ Sơn vay thêm 100 tỷ đồng trong tháng 9 có lãi suất 15%/năm.